El error de $50 que costó una casa: Siniestros y pólizas invalidadas
¿Qué pasa si hago una falsa declaración en mi seguro médico? Si omites información preexistente o hábitos de riesgo, como el tabaquismo, la aseguradora tiene el…
- Cómo un ahorro de $50 USD al mes terminó en una deuda de $150,000 USD
- Pólizas invalidadas: La verdad incómoda de mentirle a tu agente de seguros
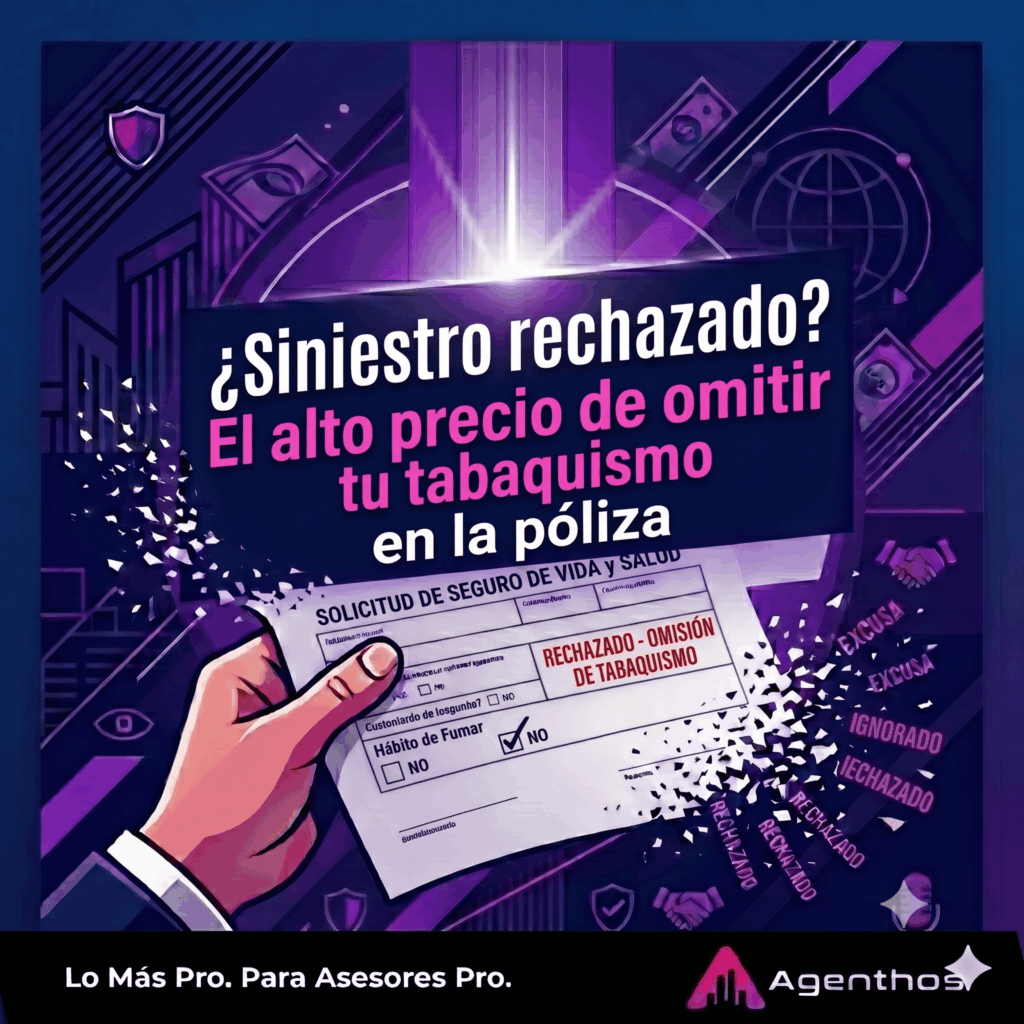
- ¿Siniestro rechazado? El alto precio de omitir tu tabaquismo en la póliza
- La bomba de tiempo en tu seguro médico que el ajustador siempre descubre
¿Qué pasa si hago una falsa declaración en mi seguro médico? Si omites información preexistente o hábitos de riesgo, como el tabaquismo, la aseguradora tiene el derecho de invalidar tu póliza en el momento de un siniestro. Esto significa que recibirás una carta de rechazo oficial por omisión y cero pagos, dejándote como único responsable de los gastos hospitalarios generados.
El error de $50 USD: Por qué una falsa declaración en seguros médicos puede costarte la casa
Hay errores financieros que duelen, y luego están aquellos que te dejan en la calle de la noche a la mañana.
Imagina esta escena: urgencias de un hospital, viernes por la noche, y a tu familia le exigen un depósito de diez mil dólares para no sacar a tu ser querido. Tú llamas a tu agente de seguros confiando en tu póliza de gastos médicos mayores. Pero el lunes por la mañana, el ajustador revisa el expediente clínico y emite un veredicto frío y definitivo: Póliza invalidada por omisión y falsa declaración.
Esto no es ficción; es la realidad que enfrentó un cliente de 45 años que, por ahorrar aproximadamente cincuenta dólares al mes, ocultó que fumaba una cajetilla diaria.
📚 Tabla de Contenido
- El inicio de la bomba de tiempo: La omisión en la solicitud
- El siniestro de viernes por la noche y el papel del ajustador
- La estadística del terror: 40% de rechazos
- La responsabilidad del agente de seguros
- FAQs SEO: Preguntas frecuentes sobre omisiones en pólizas
- Conclusión: Las pólizas se cobran con la verdad
1. El inicio de la bomba de tiempo: La omisión en la solicitud
Muchos clientes ven la entrevista de salud como un trámite molesto. En el caso que analizamos hoy, el cliente (un hombre de unos cuarenta y cinco años, hipertenso leve y con algo de sobrepeso) le pidió a su agente no declarar su tabaquismo porque la póliza “le iba a salir carísima”.
El agente, temiendo perder el cierre de venta, accedió y lo registró como “no fumador”.
Aquí hay una microverdad incómoda: Cuando cedes ante el cliente para abaratar una póliza ocultando datos, no estás vendiendo un seguro, estás armando una bomba de tiempo.
2. El siniestro de viernes por la noche y el papel del ajustador
Dos años después de firmar la solicitud, el cliente sufrió un infarto fulminante. Ingresó a urgencias en fin de semana, el momento de mayor vulnerabilidad porque no hay personal corporativo en las aseguradoras para agilizar trámites.
Para el lunes, el ajustador llegó al hospital. Contrario a la creencia popular, el ajustador no es el villano; simplemente hace su trabajo. Al ver un infarto en un paciente de 45 años, la primera pregunta clínica natural es sobre sus hábitos de consumo de tabaco. Y fue el propio doctor de ingreso quien, en el expediente médico, documentó sin querer la verdad: “paciente refiere tabaquismo desde hace diez años, una cajetilla diaria”.
El resultado: Cero pagos y una cuenta de terapia intensiva de ciento cincuenta mil dólares que obligó a la familia a malbaratar su casa.
3. La estadística del terror: 40% de rechazos
Los datos son contundentes. Cerca del cuarenta por ciento de los siniestros mayores de salud y vida son rechazados precisamente por inconsistencias u omisiones en la solicitud original.
- Es casi como tirar una moneda al aire para saber si la aseguradora te pagará o no, todo por no haber realizado una entrevista de salud impecable desde el día uno.
- La memoria falla y las promesas de buena fe no tienen validez legal frente a un expediente médico.
4. La responsabilidad del agente de seguros (Y cómo proteger la cédula)
Cuando llega una cuenta impagable de ciento cincuenta mil dólares, la familia no culpa a sus propias mentiras; busca a un responsable rápido. En este caso, se lanzaron contra el agente exigiéndole respuestas por no haberles advertido que ocultar el cigarro los dejaría en la calle.
Un vendedor de pólizas confía en su memoria o en agradar al cliente; un asesor profesional confía en sus sistemas. Si el cliente insiste en ocultar información, el agente debe protegerse.
Aquí es donde la tecnología salva carreras. Usando una plataforma especializada, un agente puede dejar una bitácora detallada: “El cliente decide omitir su tabaquismo; se le advirtieron las consecuencias legales y de rechazo”.
El verdadero profesionalismo no confía en la memoria ni en promesas. Un asesor experto necesita un sistema que lo obligue a hacer las preguntas incómodas y registrarlo todo. Con Agenthos, El CRM de los Seguros, puedes parametrizar tu proceso y llevar una bitácora detallada de cada conversación y riesgo detectado para mantener tu paz mental intacta.
Es el acto de ocultar, alterar o mentir sobre información relevante (enfermedades preexistentes, hábitos de riesgo como fumar, o profesión) durante la solicitud de un seguro para obtener un costo menor.
Sí. Durante un siniestro, especialmente en casos de gastos médicos mayores o vida, los ajustadores revisan minuciosamente el expediente clínico y los reportes de ingreso hospitalario antes de autorizar pagos.
Ese documento se vuelve evidencia para la aseguradora. Como en el caso de un infarto, si el doctor anota que el paciente es fumador desde hace años y la póliza dice “no fumador”, la cobertura se invalida por omisión.
Implementando un proceso estandarizado y documentando cada advertencia mediante un sistema formal. Si el cliente decide mentir, el agente debe registrar las advertencias legales en su plataforma de gestión.
Las pólizas se cobran con la verdad
El momento de mayor tensión en esta industria no es cuando se firma la solicitud, sino cuando suena el teléfono desde urgencias a las dos de la mañana. Tenerle más miedo a perder una venta por el precio que a enfrentar un siniestro rechazado significa estar en el negocio equivocado.
Recuerda: Las pólizas se firman con pluma, pero se cobran con la verdad.