Siniestros Rechazados en Seguros de Auto: La Trampa del “Uso Particular”
¿Por qué una aseguradora rechaza un siniestro por el uso del vehículo? Una aseguradora rechazará el pago de un siniestro si detecta “agravación de riesgo”. Esto…
- Por Qué el Ajustador Rechaza tu Siniestro (Y Cómo Evitar el Desastre)
- Agravación de Riesgo: El Error de $28,000 Dólares que Arruina a los Agentes
- Uso Comercial vs. Particular: Lo que Nadie te Dice al Vender un Seguro de Auto
- El Peligro de Vender Seguros de Auto sin Preguntar el Uso Real
¿Por qué una aseguradora rechaza un siniestro por el uso del vehículo?
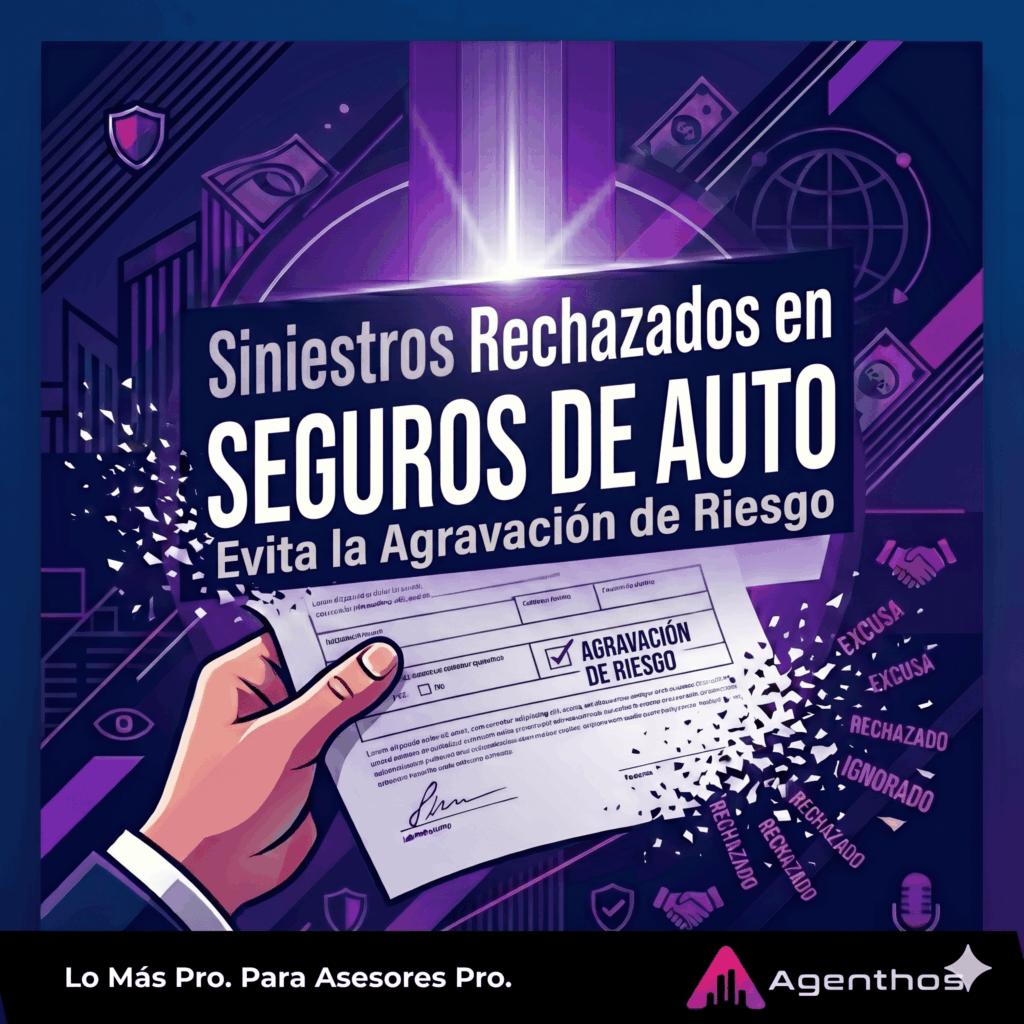
Una aseguradora rechazará el pago de un siniestro si detecta “agravación de riesgo”. Esto ocurre comúnmente cuando un vehículo asegurado como de “uso particular” es utilizado realmente para fines comerciales o de carga de mercancía. Al no declarar el uso real para evitar una prima más alta, se invalida la cobertura en el momento del choque, dejando al cliente sin defensa legal.
Siniestros Rechazados en Seguros de Auto: La Trampa del “Uso Particular”
Imagínate este escenario: te marcan a las tres de la mañana. Tu cliente acaba de hacer pérdida total su SUV nuevecita en el periférico. Llegas sintiéndote el héroe, respaldado por una póliza de cobertura amplia, con el pecho inflado. Pero al llegar a la escena, la realidad te golpea. El ajustador de seguros no está tomando fotos del choque; está fotografiando las tres cajas de herramientas y la mercancía que salieron volando de la cajuela.
En ese preciso segundo, el teatro se cae. Sabes que el siniestro será rechazado por “uso comercial no declarado”.
Este es el clásico “bomberazo de madrugada” que destruye carteras y reputaciones. Hoy desglosamos por qué el miedo a hacer las preguntas correctas al cotizar te está costando mucho más que una póliza.
📚 Tabla de Contenido
- El Espejismo del Buen Servicio y el Cierre Rápido
- Qué Pasa Cuando Llega el Ajustador de Seguros
- Agravación de Riesgo: El Costo de Omitir la Verdad
- Cómo Blindar tu Cartera de Siniestros Rechazados
- Preguntas Frecuentes (FAQs) sobre Uso de Vehículos en Seguros
- Conclusión
El Espejismo del Buen Servicio y el Cierre Rápido
El error siempre comienza en el escritorio del agente. Llega un prospecto buscando asegurar su camioneta. La ves y asumes que es una SUV para llevar a los niños a la escuela. Cotizas “uso particular” porque sabes que, si le pones uso comercial, la prima se va al cielo y corres el riesgo de que se te caiga la venta.
Asumir es el primer error. Te da miedo hacer la pregunta incómoda sobre el uso real del vehículo por miedo a espantar al prospecto y porque quieres un cierre rápido. El cliente se va feliz porque le salió baratísimo, pero tú acabas de vender una promesa falsa. Y no por mala intención, sino por omisión.
A esto le llamamos el espejismo del buen servicio. Todo parece increíble hasta que pasa lo inevitable y tu cliente se estrella contra el muro de contención en pleno periférico, causando daños a la vía pública.
Qué Pasa Cuando Llega el Ajustador de Seguros
El ajustador de seguros no es tu amigo. No ve a una familia en apuros. Él es un detective que está buscando inconsistencias entre lo que declaraste en la póliza y la realidad de ese martes a las tres de la mañana generando un rechazo de siniestros de auto.
En lugar de un vehículo particular, el ajustador ve un tianguis en el pavimento. Ve cajas de material eléctrico, escaleras, cables; en resumen, ve un vehículo de carga disfrazado de uso particular. En ese momento, no tienes ninguna forma de defender a tu cliente. La aseguradora tiene toda la razón legal para no pagar ni un peso.
Agravación de Riesgo: El Costo de Omitir la Verdad
Para la aseguradora, disfrazar el uso del auto se llama “agravación de riesgo”. Alrededor del quince por ciento de los rechazos en seguros de autos son exactamente por discrepancias en el uso del vehículo.
El impacto de este error no es solo un mal rato en el tráfico. En casos reales, el golpe financiero puede escalar a veintiocho mil dólares a la basura, más los daños al municipio.
¿Y de quién es la culpa del rechazo de siniestros de auto? Del agente. Tu cliente se queda a pie, su negocio se detiene, y tú terminas expuesto cuando el cliente furioso va a quemar tu reputación en todos los grupos de Facebook de la colonia. Decir “es que yo no sabía que la usaba para trabajar” no es una defensa válida; es tu trabajo saberlo y no ser solo un tomador de pedidos de WhatsApp.
Cómo Blindar tu Cartera de Siniestros Rechazados
El problema de fondo para el rechazo de siniestros de auto es la falta de un proceso estructurado. Cotizamos a la carrera mientras estamos en la fila del banco. Si te detuvieras cinco minutos a perfilar bien desde el primer contacto, la historia sería diferente.
Si el cliente asegura que es solo para la familia, lo dejas documentado en el CRM. Ese registro te quita un peso de encima brutal. Si el día de mañana choca repartiendo cemento, tienes el respaldo operativo de que le advertiste. Agenthos | El CRM de los Seguros no solo organiza pólizas, sino que te construye un escudo legal frente a reclamos. Ya no es tu palabra contra la de un cliente furioso; sacas tu expediente documentado y listo.
Es cuando las condiciones de uso de un vehículo cambian incrementando la probabilidad de un siniestro (como usar un auto particular para transportar mercancía pesada), dándole a la aseguradora el derecho de anular la cobertura.
Porque los vehículos de trabajo, al transportar carga o estar más tiempo en circulación operativa, tienen una mayor probabilidad de sufrir o causar accidentes graves frente a un auto de uso personal.
En caso de un accidente, el ajustador documentará el uso real del vehículo. Si detecta inconsistencias con lo declarado, el siniestro será rechazado y no se pagarán los daños.
Haciendo un perfilamiento estructurado desde el primer contacto, preguntando directamente sobre el uso real y documentando las respuestas del cliente en un sistema especializado.
Conclusión
Las preguntas que no haces en tu oficina por miedo a perder el cierre, te las va a hacer el ajustador en la escena del siniestro. Y a él no le va a temblar la mano rechazo de siniestros de auto. Revisar tu cartera hoy y asegurar que todos los riesgos estén correctamente declarados es vital para la supervivencia de tu negocio.
¿Cuántas pólizas tienes ahorita mismo donde sabes, en el fondo, que el cliente está usando el auto para su negocio pero se lo dejaste como particular por “ayudarlo”?. Ese favorcito te puede costar veintiocho mil dólares de reputación mañana. No dejes el futuro de tu corretaje a la suerte. Empieza a perfilar, documentar y proteger tu cartera hoy mismo. Te invitamos a agendar un demo en: demo.agenthos.com.
“El miedo a cobrar la prima correcta hoy, es el pretexto para que no te paguen mañana.”